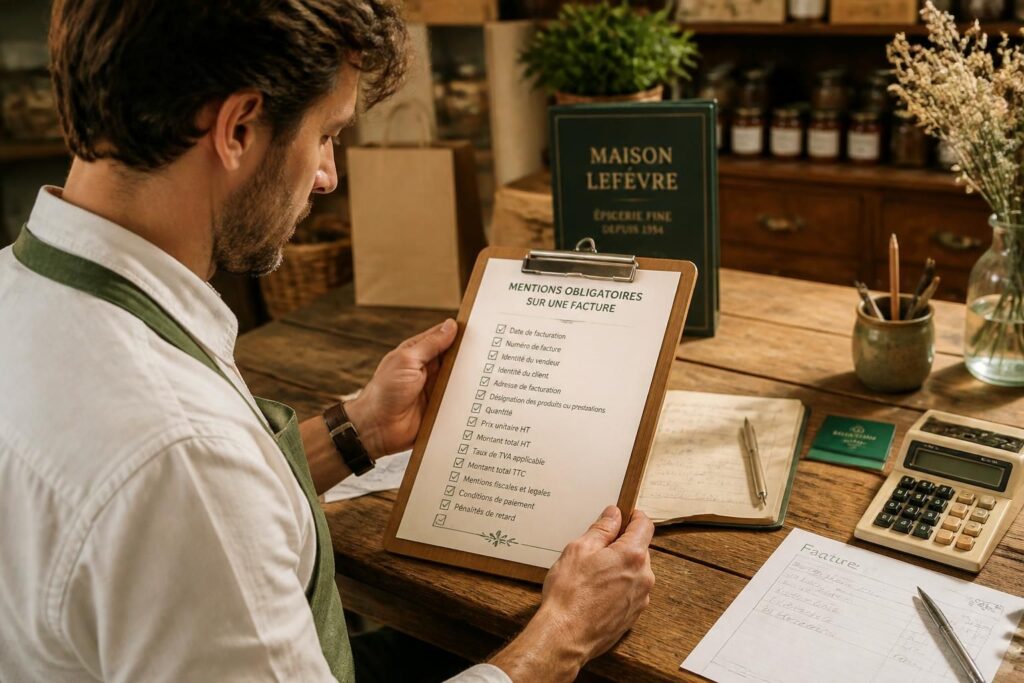
L’article L441-9 du Code de commerce et l’article 242 nonies A de l’annexe II au Code général des impôts encadrent le contenu d’une facture professionnelle. Date d’émission, numéro de facture, identité des parties, détail de l’opération, TVA et conditions de paiement composent le socle à contrôler avant tout envoi. Une information absente peut provoquer une demande de correction, retarder le règlement ou compliquer l’exercice du droit à déduction.
La réforme française de la facturation électronique ajoute une dimension technique à ces obligations légales. Les informations ne seront plus seulement visibles sur un PDF : elles devront occuper les champs adaptés d’un format structuré ou mixte, comme UBL, CII ou Factur-X. Toutes les entreprises concernées devront pouvoir recevoir des factures électroniques à partir du 1er septembre 2026. Les grandes entreprises et les entreprises de taille intermédiaire devront également les émettre à cette date, tandis que les petites et moyennes entreprises ainsi que les microentreprises disposeront d’un délai jusqu’au 1er septembre 2027.
En Bref
- Une facture conforme comporte une date, un numéro unique, l’identification du vendeur et du client, le détail de l’opération, les données fiscales et les conditions de règlement.
- Le SIREN du client, l’adresse de livraison distincte, la catégorie de l’opération et l’option pour la TVA sur les débits complètent les informations requises par la réforme.
- La numérotation suit une séquence chronologique, continue et dépourvue de doublons.
- La franchise en base, l’autoliquidation et les exonérations imposent des formulations adaptées.
- Une donnée manquante peut entraîner une correction, une sanction fiscale ou le rejet technique du fichier électronique.
Mentions obligatoires d’une facture en 2026 : la checklist de base
La première vérification porte sur la date d’émission. Elle correspond au jour où la facture est établie et entre dans la piste d’audit de l’entreprise. Elle ne doit pas être confondue avec la date de livraison du produit, celle de l’achèvement du service ou l’échéance accordée au client. Lorsque la vente ou la prestation a eu lieu à une autre date, cette information figure séparément.
Le numéro de facture constitue le deuxième repère essentiel. Chaque document reçoit un identifiant unique fondé sur une séquence chronologique et continue. Une entreprise peut utiliser une série simple, par exemple 2026-0001, 2026-0002 et 2026-0003. Elle peut également créer des séries distinctes lorsque son organisation le justifie, notamment pour plusieurs établissements ou plusieurs canaux de vente. Les règles retenues doivent rester cohérentes, documentées et faciles à suivre.
Une facture validée ne se supprime pas comme un brouillon. En cas d’erreur sur le prix, la quantité ou l’identité du client, l’entreprise établit généralement un avoir, puis un nouveau document si nécessaire. Cette méthode conserve la trace de l’opération initiale. Elle évite aussi de créer un trou artificiel dans la chronologie, anomalie particulièrement visible lors d’un rapprochement comptable.
Identification du vendeur et identification client
Le vendeur indique sa dénomination sociale ou son nom, son adresse et son numéro d’identification. Pour une société, la forme juridique et le montant du capital social apparaissent également sur les documents commerciaux. Le numéro individuel d’identification à la TVA doit être présent lorsque l’entreprise en possède un et que l’opération l’exige. Le SIREN identifie l’entreprise, tandis que le SIRET distingue chacun de ses établissements.
L’identification client comprend son nom ou sa dénomination sociale et son adresse de facturation. L’adresse de livraison est ajoutée lorsqu’elle diffère de celle du siège ou de la facturation. Dans un commerce de bouche, cette situation apparaît lorsqu’un restaurant commande auprès d’un grossiste, mais demande une livraison dans une cuisine centrale ou un établissement secondaire.
Une attention particulière s’impose sur les fiches clientes. Une coquille dans la raison sociale, un ancien siège ou un SIREN associé à une autre entité peut empêcher le rapprochement automatique. Le contrôle paraît administratif, mais il évite de nombreux échanges de courriels entre les services achats, comptables et commerciaux.
Détail des biens, des services et des prix
La désignation doit permettre de comprendre ce qui a été vendu. Une ligne intitulée « marchandises » ou « prestation diverse » fournit peu d’éléments et fragilise la justification de l’opération. Il convient d’indiquer la nature des produits ou services, leur quantité, leur prix unitaire hors taxe et, lorsque cela s’applique, la période ou la date d’exécution.
Une facture adressée par un fournisseur à une pâtisserie peut distinguer vingt kilogrammes de chocolat de couverture, dix sacs de farine et les frais de livraison. Pour une mission de conseil, la description peut préciser le forfait, la période travaillée et l’objet de l’intervention. Le niveau de détail retenu doit correspondre à la réalité commerciale et aux pièces associées, comme le devis ou le bon de commande.
Les rabais, remises ou ristournes acquis au moment de la vente apparaissent sur le document. Le prix net hors taxe doit rester calculable sans ambiguïté. Lorsqu’une réduction porte sur une ligne précise, son rattachement à cette ligne facilite le contrôle. Une remise globale peut être présentée séparément avant le calcul de la taxe.
TVA, totaux et conditions de paiement
Pour chaque taux de TVA, la facture présente la base hors taxe, le taux appliqué et le montant correspondant. Si plusieurs taux coexistent, ils sont ventilés. Les totaux hors taxe et toutes taxes comprises terminent le calcul. Cette séparation permet au client de comptabiliser correctement la dépense et d’exercer son droit à déduction lorsque les conditions fiscales sont réunies.
Les conditions de règlement comprennent la date d’échéance ou le délai convenu. Le taux des pénalités exigibles en cas de retard doit également apparaître. Entre professionnels, l’indemnité forfaitaire pour frais de recouvrement s’élève à 40 euros. Elle est due par facture payée en retard, sous réserve du cadre légal applicable.
Les conditions d’escompte complètent ce bloc. Si aucun escompte n’est accordé pour paiement anticipé, la facture l’indique explicitement. Une formulation courte suffit, à condition d’être visible et cohérente avec les conditions générales de vente. La checklist de base peut donc être organisée comme suit :
- Contrôler la date d’émission et la date de l’opération.
- Attribuer un numéro unique dans la bonne séquence.
- Vérifier l’identité juridique et fiscale du vendeur.
- Valider le nom, l’adresse et l’identifiant du client.
- Décrire précisément chaque bien ou service.
- Afficher les quantités, prix unitaires et réductions.
- Ventiler la base, le taux et le montant de TVA.
- Calculer les totaux hors taxe et toutes taxes comprises.
- Indiquer l’échéance et les pénalités de retard.
- Mentionner l’indemnité forfaitaire de 40 euros.
Le socle légal reste identique, que le document soit produit par un logiciel de gestion, un outil comptable ou une plateforme agréée. Le support évolue, mais la cohérence entre la commande, la livraison, la facture et le paiement demeure centrale.
Quatre nouvelles mentions de la facture électronique à préparer
La réforme ajoute quatre informations destinées au traitement structuré des transactions. Elles concernent le SIREN du client, l’adresse de livraison lorsqu’elle diffère de l’adresse de facturation, la catégorie de l’opération et l’option éventuelle pour le paiement de la TVA d’après les débits. Leur préparation repose principalement sur la qualité des référentiels clients et des paramètres fiscaux.
Ces éléments ne remplacent aucune mention classique. Ils complètent le contenu afin que l’administration, les plateformes et les logiciels puissent identifier la transaction sans interpréter une zone de texte libre. Une facture électronique contient donc une représentation lisible, selon le format utilisé, et des données organisées dans des champs normalisés.
Le SIREN du client comme identifiant de rapprochement
Le SIREN comporte neuf chiffres et identifie une entreprise française. Il ne doit pas être confondu avec le SIRET, composé de quatorze chiffres, qui identifie un établissement. Pour une relation interentreprises, enregistrer le bon SIREN dans la fiche du client facilite l’affectation de la facture à l’entité juridique concernée.
La difficulté apparaît dans les groupes possédant plusieurs filiales et établissements. Un bon de commande peut provenir d’un site opérationnel, tandis que le débiteur réel est une autre société du groupe. Copier le premier identifiant trouvé sur un annuaire ne suffit pas. Il faut rapprocher le contrat, l’adresse de facturation, le bon de commande et les instructions du service achats.
Un contrôle régulier du référentiel commercial réduit les rejets. Les doublons doivent être fusionnés avec prudence, car deux établissements partageant une enseigne peuvent dépendre de sociétés différentes. La fiche de compte gagne à distinguer la dénomination légale, le nom commercial, le SIREN, le SIRET de livraison et les coordonnées de paiement.
L’adresse de livraison distincte de l’adresse de facturation
L’adresse de livraison devient requise lorsque les biens sont remis ailleurs qu’à l’adresse du client figurant pour la facturation. Cette donnée aide à qualifier les flux matériels. Elle possède aussi une utilité opérationnelle : les équipes peuvent rapprocher le bon de livraison, la commande et la pièce comptable sans rechercher l’information dans une note annexe.
Prenons le cas d’un traiteur disposant d’un siège administratif et de plusieurs laboratoires. Une commande de produits frais peut être facturée au siège, puis livrée dans une unité de production. La facture indique les deux adresses selon leur fonction. Cette présentation évite qu’un logiciel assimile le lieu de livraison au débiteur.
Pour les prestations immatérielles, aucune adresse de livraison de biens n’est à inventer. Le champ doit être utilisé conformément à la nature réelle de l’opération. Les logiciels bien paramétrés l’affichent uniquement lorsque la transaction et les données saisies le justifient.
La catégorie de l’opération : biens, services ou opération mixte
La facture électronique doit préciser si elle porte sur une livraison de biens, une prestation de services ou les deux. Cette qualification joue un rôle fiscal, car les règles d’exigibilité de la TVA peuvent varier. Elle permet également de mieux organiser les données transmises dans le cadre de la réforme.
Une boulangerie qui vend un pétrin réalise une livraison de bien. Une entreprise qui facture l’entretien de ce matériel fournit un service. Si la même pièce comprend l’équipement et son installation, l’opération peut comporter les deux catégories. Le logiciel doit pouvoir traduire cette réalité sans obliger l’utilisateur à détourner une désignation commerciale.
La qualification mérite d’être définie dès la création des articles et prestations dans le catalogue. Chaque référence peut recevoir une catégorie par défaut, avec une possibilité de correction lorsque le contrat présente une particularité. Cette organisation limite les choix manuels au moment de l’émission.
L’option pour le paiement de la TVA d’après les débits
Pour certaines prestations de services, la taxe est en principe exigible lors de l’encaissement. Un prestataire peut opter, dans les conditions prévues par la réglementation, pour le paiement d’après les débits. Lorsque cette option s’applique, la facture doit porter la mention correspondante.
Le paramétrage ne peut pas dépendre d’une saisie occasionnelle. L’option relève de la situation fiscale de l’entreprise et doit être intégrée dans son logiciel. Une mention ajoutée à tort peut fausser l’interprétation de l’exigibilité, tandis qu’un oubli crée une discordance entre la pièce remise au client et le traitement déclaré.
| Nouvelle donnée | Situation concernée | Contrôle pratique |
|---|---|---|
| SIREN du client | Transaction avec un client professionnel identifié en France | Comparer la fiche cliente au contrat et au bon de commande |
| Adresse de livraison | Livraison réalisée à une adresse différente de la facturation | Distinguer débiteur, établissement et lieu de remise |
| Catégorie d’opération | Bien, service ou combinaison des deux | Paramétrer chaque article et chaque prestation |
| TVA d’après les débits | Vendeur ayant exercé l’option correspondante | Aligner le logiciel sur la situation fiscale déclarée |
Le calendrier prévoit une réception obligatoire pour toutes les entreprises concernées dès le 1er septembre 2026. À la même date, l’émission s’appliquera aux grandes entreprises et aux entreprises de taille intermédiaire. Les PME et microentreprises entreront dans l’obligation d’émission un an plus tard. La préparation des quatre données reste pertinente pour toutes, car leurs fournisseurs pourront demander rapidement des référentiels fiables.
La réussite du passage électronique dépend moins de la mise en page que de la fiabilité des informations sources. Un fichier client nettoyé, un catalogue qualifié et des règles fiscales documentées réduisent les interventions manuelles au moment de l’envoi.
Mentions particulières de facture : TVA, autoliquidation et métiers réglementés
Le socle commun ne couvre pas toutes les situations. Le régime fiscal du vendeur, la localisation de la transaction et la nature de l’activité peuvent imposer une formule particulière. Ces mentions expliquent pourquoi la TVA est facturée, exonérée ou acquittée par le client. Elles doivent correspondre au traitement comptable réellement appliqué.
Une bibliothèque de modèles bien organisée reste utile. Elle évite de ressaisir les formules et réduit le risque de sélectionner un texte inadapté. Chaque modèle doit être associé à une situation définie, puis validé avec les conseils habituels de l’entreprise lorsque le montage fiscal présente une complexité.
Franchise en base de TVA
Une entreprise bénéficiant de la franchise en base ne collecte pas la taxe sur les opérations couvertes par ce régime. Sa facture comporte la formule « TVA non applicable, article 293 B du CGI ». Elle n’affiche donc ni taux ni montant de taxe à payer pour l’opération concernée.
Le total hors taxe correspond alors au montant à régler. L’emploi d’un intitulé « TTC » peut créer une confusion si le document laisse penser qu’une taxe a été calculée à zéro. Une présentation cohérente indique le prix facturé et la mention légale à proximité de la zone fiscale.
Le client professionnel ne peut pas déduire une TVA qui n’a pas été facturée. Le vendeur doit également surveiller l’évolution de son régime. Une facture produite avec un ancien modèle après un changement de situation fiscale peut afficher une information erronée et imposer des corrections sur plusieurs pièces.
Autoliquidation de la taxe
Dans un mécanisme d’autoliquidation, le fournisseur ne collecte pas la TVA selon le fonctionnement ordinaire. Le client devient redevable de la taxe et la déclare suivant les règles applicables. La facture porte la mention « Autoliquidation », sans ajouter un montant de TVA à payer au fournisseur.
Ce mécanisme existe notamment dans certaines opérations internationales et dans des travaux de sous-traitance du bâtiment. Son application ne résulte pas d’un simple accord commercial. Elle dépend de critères juridiques précis, dont la qualité des parties, la nature de l’intervention et le territoire concerné.
Dans le bâtiment, la confusion entre une sous-traitance éligible et une vente directe au maître d’ouvrage peut modifier le traitement fiscal. Le contrat, le devis et les bons d’intervention doivent donc désigner correctement les parties. La mention portée sur la pièce finale suit cette qualification.
Exonérations et opérations internationales
Lorsqu’une opération bénéficie d’une exonération, la facture indique la référence juridique ou la formulation correspondant au motif appliqué. Une livraison intracommunautaire de biens ne se traite pas comme une prestation fournie à un client établi hors de France. Les numéros de TVA des parties, la preuve du transport et le lieu de taxation influencent l’analyse.
Pour une vente intracommunautaire, le numéro de TVA du client doit être contrôlé. Une simple suite de caractères enregistrée plusieurs années auparavant ne constitue pas un contrôle satisfaisant. L’entreprise conserve les éléments permettant d’établir le statut du client et la réalité du flux.
Les opérations en devises restent possibles. Le document précise la devise utilisée et présente des calculs cohérents. Les besoins de conversion pour la déclaration fiscale ou la comptabilité doivent être traités selon les règles applicables, sans modifier arbitrairement les montants figurant sur la pièce commerciale.
Artisans, assurances et activités réglementées
Lorsqu’une assurance professionnelle est obligatoire pour l’activité exercée, notamment dans certains métiers du bâtiment, les documents concernés mentionnent les informations requises sur l’assureur et la couverture géographique du contrat. L’objectif consiste à permettre au client de vérifier que la prestation relève bien du champ garanti.
Une entreprise artisanale peut aussi devoir présenter des références liées à son immatriculation ou à sa situation juridique. Les coordonnées bancaires restent utiles au paiement, mais elles ne remplacent pas les éléments d’identification légaux. Un logo, une enseigne ou un nom de boutique ne suffit pas à identifier la personne morale ou physique qui facture.
Les adhésions et régimes professionnels doivent être examinés selon leur cadre en vigueur. Une formule héritée d’un ancien modèle ne doit pas être conservée par habitude. Les documents commerciaux vieillissent vite lorsque personne n’est chargé de les réviser après une évolution de statut, d’adresse ou de fiscalité.
Acomptes, avoirs et rectifications
Une facture d’acompte retrace une somme exigée avant la réalisation complète de l’opération. Elle reçoit son propre numéro et reprend les informations pertinentes. La facture finale tient compte de l’acompte déjà facturé afin d’éviter un double règlement ou une double comptabilisation.
L’avoir corrige ou annule tout ou partie d’une facture antérieure. Il référence la pièce d’origine et détaille le motif de la réduction. Les quantités, montants et données fiscales doivent permettre de comprendre l’effet de la correction. Une note interne ou un courriel commercial ne remplace pas ce document.
- Franchise en base : afficher la référence à l’article 293 B du CGI.
- Autoliquidation : identifier le mécanisme et ne pas collecter la taxe concernée.
- Exonération : mentionner le fondement correspondant à l’opération.
- Acompte : attribuer un numéro et rapprocher la somme de la facture finale.
- Avoir : référencer la pièce corrigée et détailler les montants annulés.
- Assurance obligatoire : fournir les renseignements requis pour l’activité couverte.
La mention particulière doit être choisie d’après l’opération, et non d’après une préférence de mise en page. Une règle automatisée peut aider, mais elle suppose des produits, clients et territoires correctement qualifiés dans le système de gestion.
Sanctions, refus de paiement et erreurs fréquentes sur une facture
L’article 1737 du Code général des impôts prévoit une amende de 15 euros pour chaque omission ou inexactitude constatée dans une facture, avec un plafond égal au quart du montant qui y est ou aurait dû y être mentionné. Ce régime fiscal ne doit pas être confondu avec les sanctions prévues par le Code de commerce en cas de manquement aux règles de facturation.
L’absence de facture ou une pratique irrégulière peut exposer une personne physique à une amende administrative allant jusqu’à 75 000 euros. Le plafond atteint 375 000 euros pour une personne morale, selon l’article L441-9 du Code de commerce. Les montants peuvent être doublés en cas de réitération dans le délai prévu par ce texte.
Le risque ne se limite pas aux amendes. Une pièce incomplète peut retarder sa validation par le service comptable du client. Celui-ci demandera souvent un avoir ou une facture rectificative avant d’autoriser le paiement. Le délai contractuel continue d’être discuté selon les circonstances, mais le fournisseur perd du temps et mobilise ses équipes.
Les erreurs de numérotation
Les doublons constituent une anomalie classique. Ils apparaissent lorsqu’un logiciel est réinitialisé, lorsque deux utilisateurs emploient la même série ou quand plusieurs outils émettent des documents sans coordination. Une procédure unique doit attribuer les numéros au moment défini par l’entreprise.
Les ruptures de séquence demandent aussi une explication. Certaines peuvent provenir de brouillons abandonnés ou d’un paramétrage qui réserve trop tôt l’identifiant définitif. La solution consiste à distinguer clairement devis, brouillons, factures validées et avoirs. Chaque type de pièce suit sa propre logique.
Modifier manuellement un numéro après validation crée un risque supplémentaire. Les écritures comptables, le fichier transmis au client et l’archive peuvent alors porter des références différentes. Un contrôle automatisé des doublons et des ruptures réduit fortement ce défaut.
Les incohérences de TVA
Une erreur de taux peut provenir d’un article mal paramétré, d’une règle territoriale négligée ou d’une confusion entre vente sur place et vente à emporter. Les commerces de bouche rencontrent régulièrement plusieurs traitements selon le produit, son conditionnement et les conditions de consommation. Le catalogue doit donc enregistrer les règles avec précision.
Le calcul doit rester cohérent entre les lignes, les sous-totaux et le total général. Les écarts d’arrondi sont gérés selon une méthode stable. Ajouter ou retrancher quelques centimes manuellement pour obtenir un total attendu complique les rapprochements automatisés.
Une exonération affichée avec un montant de taxe positif crée également une contradiction. Le document doit traduire une seule qualification fiscale. Les équipes gagnent à tester chaque modèle avec plusieurs scénarios : taux unique, taux multiples, remise, acompte et avoir.
Les coordonnées obsolètes ou incomplètes
Un changement de siège, de forme juridique ou de capital social doit être reporté dans le modèle. Les anciennes coordonnées persistent parfois dans les pieds de page, alors que l’en-tête a été corrigé. La même vigilance concerne le numéro de TVA et les renseignements du client.
Les bases clientes contiennent souvent des doublons. Une même société peut être enregistrée sous son enseigne, son ancienne dénomination et le nom de son établissement. La déduplication doit préserver l’historique des transactions tout en désignant une fiche de référence fiable.
Le service commercial possède généralement des informations que la comptabilité ne reçoit pas immédiatement. Une procédure de mise à jour partagée facilite la circulation des changements. Les négociations contractuelles offrent une bonne occasion de valider l’entité facturée, l’adresse, le contact comptable et le délai de règlement.
Le rejet d’une facture électronique
Dans un flux électronique, certaines erreurs peuvent être détectées avant la transmission. Un champ obligatoire vide, un identifiant incohérent ou un total incorrect peut entraîner un rejet ou demander une correction. Le statut du document doit alors être suivi afin que les équipes ne considèrent pas la facture comme reçue.
Une plateforme agréée assure la transmission des données dans le dispositif prévu, mais elle ne peut pas deviner une information absente du système source. Si la fiche cliente contient le SIREN d’une autre société, le fichier peut être techniquement complet tout en étant commercialement erroné.
La traçabilité des statuts devient importante : déposée, rejetée, refusée ou encaissée selon les cas prévus par le circuit. Un tableau de suivi permet de traiter rapidement les anomalies. L’entreprise évite alors qu’un document reste plusieurs semaines dans une file d’erreur.
| Anomalie | Conséquence possible | Mesure préventive |
|---|---|---|
| Numéro dupliqué | Rupture de traçabilité comptable | Centraliser l’attribution des séquences |
| SIREN client incorrect | Mauvaise affectation ou rejet du flux | Valider l’entité au moment de la commande |
| Taux de TVA erroné | Correction fiscale et comptable | Paramétrer le catalogue par type d’opération |
| Échéance absente | Litige sur la date de règlement | Associer les conditions au compte client |
| Mention spéciale oubliée | Traitement fiscal incohérent | Utiliser des règles liées au régime applicable |
| Total XML différent du visuel | Échec du contrôle automatique | Produire les deux représentations depuis la même source |
Un contrôle avant émission coûte moins de temps qu’une chaîne de rectifications. La vérification gagne à combiner des règles automatiques et une revue humaine pour les dossiers inhabituels, les opérations internationales ou les montants importants.
Checklist facture électronique : organisation et contrôle avant envoi
Une checklist efficace ne se limite pas à relire le document visible. Elle contrôle la source des données, leur transformation dans le format électronique et le suivi après transmission. Trois niveaux peuvent être distingués : la fiche du vendeur, le référentiel client et le contenu propre à chaque transaction.
Les informations stables du vendeur comprennent sa dénomination, son adresse, ses identifiants, sa forme juridique, son capital et sa situation au regard de la TVA. Elles sont revues après chaque événement juridique. Un contrôle périodique permet aussi de détecter une ancienne mention restée dans un modèle secondaire.
Les renseignements du client évoluent plus fréquemment. Le service commercial peut demander le SIREN, l’adresse de facturation, l’adresse de livraison et le contact comptable dès l’ouverture du compte. Pour les groupes, la validation de l’entité contractante évite d’envoyer une pièce à la mauvaise filiale.
Contrôler les données avant la première émission
La préparation commence par un inventaire des outils qui produisent des factures. Certaines entreprises utilisent un logiciel principal, une caisse, une application de réservation et un tableur pour quelques opérations particulières. Cette dispersion rend difficile le maintien d’une séquence continue et d’un référentiel commun.
Chaque canal doit être relié à une procédure. Le document doit préciser qui crée le client, qui valide les données fiscales, qui émet la pièce et qui traite un rejet. Cette répartition limite les corrections improvisées et les responsabilités floues.
Un échantillon de documents permet de tester le dispositif. Il peut inclure une vente simple, une opération avec plusieurs taux, un acompte, un avoir, une livraison à une autre adresse et une prestation soumise à une règle particulière. Les résultats montrent rapidement les champs absents ou mal associés.
Vérifier le format structuré et la plateforme agréée
Un PDF envoyé par courrier électronique ne répond pas, à lui seul, au fonctionnement cible de la facturation électronique obligatoire. Le flux doit emprunter le circuit prévu et transporter des données structurées. Factur-X combine un fichier PDF lisible et des données XML intégrées, tandis qu’UBL et CII proposent des structures normalisées.
Le choix technique dépend des logiciels utilisés, des volumes, des partenaires et des besoins d’intégration. La plateforme agréée assure les fonctions prévues par le dispositif et échange avec les autres acteurs concernés. L’entreprise conserve néanmoins la responsabilité de ses informations commerciales et fiscales.
Avant de signer un contrat, il convient de vérifier la gestion des avoirs, des factures d’acompte, des pièces multidevises, des statuts et des archives. Les droits utilisateurs, les journaux d’événements et les possibilités d’export intéressent également les équipes comptables.
La checklist opérationnelle avant validation
- La date d’émission correspond au jour de création définitive.
- Le numéro appartient à une séquence chronologique et continue.
- La dénomination et l’adresse du vendeur sont à jour.
- Le SIREN, le SIRET utile et le numéro de TVA sont cohérents.
- L’identification client correspond à l’entité contractante.
- Le SIREN du client a été contrôlé pour le flux concerné.
- L’adresse de livraison apparaît lorsqu’elle est distincte.
- La date de vente ou d’exécution est renseignée.
- La catégorie distingue les biens, les services ou une opération mixte.
- Les désignations, quantités et prix unitaires sont précis.
- Les réductions sont rattachées aux bonnes lignes.
- Les bases, taux et montants de TVA sont ventilés.
- Les totaux hors taxe et toutes taxes comprises concordent.
- La date de règlement et les pénalités figurent sur la pièce.
- L’indemnité forfaitaire de 40 euros est mentionnée en B2B.
- La formule spéciale correspond au régime fiscal appliqué.
- L’option pour la TVA d’après les débits apparaît le cas échéant.
- Le fichier structuré et la représentation lisible portent les mêmes montants.
Cette liste peut être intégrée au logiciel sous forme de contrôles bloquants. Un numéro manquant, un total déséquilibré ou un identifiant au mauvais format justifie généralement un blocage. Une adresse inhabituelle ou une remise élevée peut déclencher une alerte soumise à validation.
Suivre les statuts et archiver les preuves
L’envoi ne marque pas la fin du traitement. Les équipes suivent le statut de la facture et interviennent en cas de rejet. Le motif doit être enregistré, corrigé puis analysé si la même erreur se reproduit. Une revue mensuelle des anomalies aide à améliorer les données sources.
L’archivage conserve l’intégrité, la lisibilité et la disponibilité des pièces pendant la durée applicable. Les contrats, devis, bons de commande et preuves de livraison complètent la piste d’audit. Leur classement avec une référence commune facilite le contrôle et le traitement d’un désaccord.
Les négociations sur les délais de paiement gagnent aussi en qualité lorsque les données sont partagées. L’échéance inscrite doit correspondre au contrat, aux conditions générales et aux engagements du client. Une divergence détectée avant l’émission se corrige sans créer d’avoir.
On en dit Quoi ?
La réforme transforme les mentions obligatoires en données directement exploitables par les logiciels. Le meilleur chantier préparatoire consiste à nettoyer les fiches clientes, documenter les règles de TVA et tester les cas particuliers. Une plateforme peut contrôler la structure, mais la justesse de la facture dépend toujours de l’information saisie au départ.
La checklist doit vivre avec l’entreprise. Une modification d’adresse, un nouveau régime fiscal, une activité supplémentaire ou un changement d’outil impose sa mise à jour. Les contrôles les plus utiles restent courts, attribués à une personne responsable et intégrés au processus ordinaire de vente.
Questions pratiques sur les mentions obligatoires d’une facture
Quelles informations doivent figurer sur une facture professionnelle ?
La facture indique notamment sa date d’émission, un numéro unique, l’identité du vendeur et du client, la date de l’opération, la désignation et la quantité des biens ou services, les prix hors taxe, les réductions, les données de TVA, les totaux, l’échéance, les pénalités de retard et l’indemnité forfaitaire de 40 euros applicable entre professionnels. Des mentions particulières s’ajoutent selon le régime fiscal et l’activité.
Quelles données sont ajoutées avec la réforme de la facturation électronique ?
Les données à préparer comprennent le SIREN du client, l’adresse de livraison lorsqu’elle diffère de l’adresse de facturation, la catégorie de l’opération — biens, services ou les deux — et la mention de l’option pour le paiement de la TVA d’après les débits lorsque le vendeur l’a exercée.
Peut-on supprimer une facture comportant une erreur ?
Une facture validée ne doit pas être effacée comme un brouillon. L’entreprise conserve la séquence et corrige l’opération au moyen d’un avoir, puis établit une nouvelle facture lorsque cela est nécessaire. L’avoir référence le document d’origine et détaille la correction.
Quelle mention utiliser en franchise en base de TVA ?
L’entreprise bénéficiant de ce régime indique « TVA non applicable, article 293 B du CGI ». Elle ne facture aucune TVA sur l’opération couverte et le client ne peut déduire aucune taxe au titre de cette pièce.
Un PDF envoyé par courriel constitue-t-il une facture électronique conforme à la réforme ?
Un simple PDF transmis par courriel ne suffit pas pour le circuit obligatoire. La facture doit passer par le dispositif prévu et comporter des données structurées, notamment dans un format comme Factur-X, UBL ou CII. La représentation lisible et les données fiscales structurées doivent rester cohérentes.